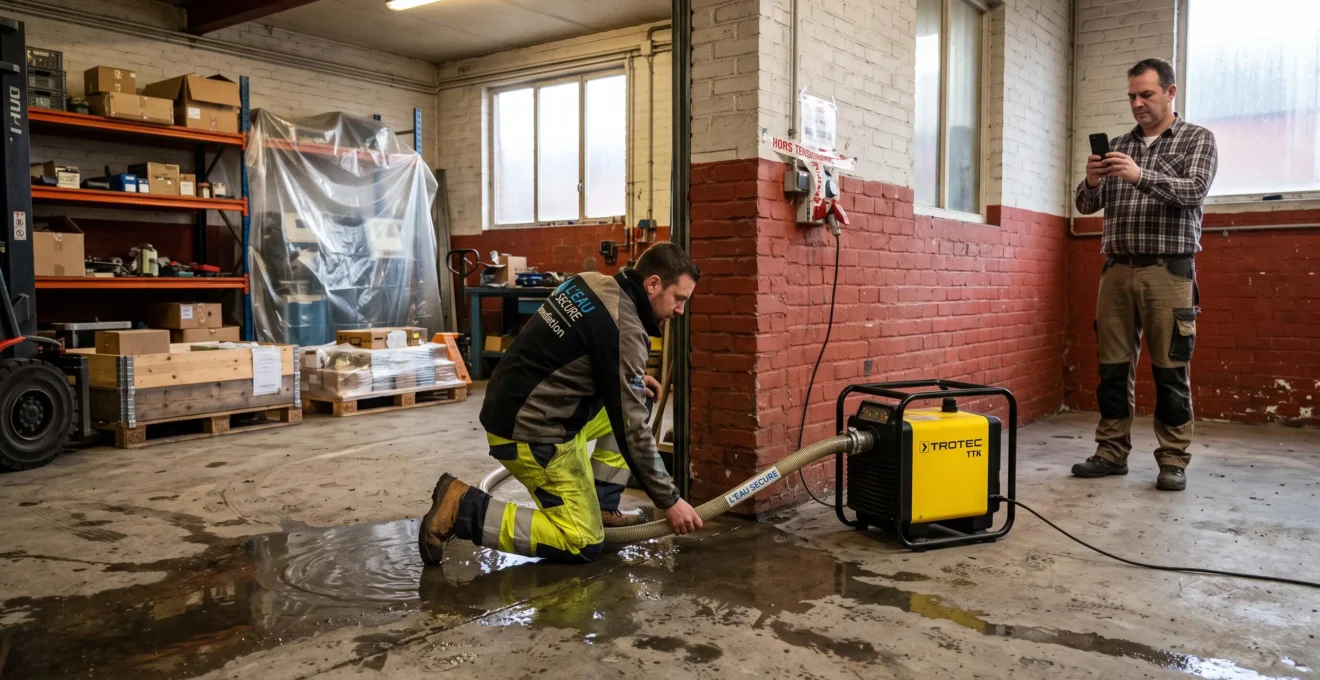
Une fuite d’eau dans un atelier, un incendie dans une réserve ou une machine immobilisée peuvent rapidement mettre en difficulté une PME belge. Le coût du sinistre ne se limite pas aux équipements détruits : il comprend également les opérations de nettoyage, les réparations urgentes, les commandes retardées et les pertes d’exploitation qui ne sont pas nécessairement couvertes par l’assurance.
Entre une facture restant à charge de 5 000 € et une autre de 50 000 €, la différence dépend notamment de la gravité du dommage, des garanties souscrites, des mesures prises dans les premières heures et de la qualité des justificatifs. Ces montants constituent des objectifs de comparaison, et non des résultats garantis.
Pour limiter les pertes, le dirigeant doit mener simultanément trois actions : empêcher l’aggravation des dommages, préserver les preuves nécessaires à l’indemnisation et organiser une reprise d’activité économiquement raisonnable. Une intervention rapide ne dispense pas de documenter le sinistre ; inversement, attendre l’expert sans agir peut laisser les dommages s’étendre.
Les décisions essentielles après un sinistre matériel
- Sécurisez les personnes, les installations et les biens, puis engagez les mesures conservatoires raisonnables sans attendre inutilement l’expertise.
- Conservez des photographies, factures, références d’équipements et traces des interventions pour établir un inventaire vérifiable.
- Comparez le coût économique total avec les indemnités réellement prévues par vos contrats, en incluant l’arrêt d’activité et les franchises.
- Pourquoi un dégât des eaux peut-il coûter beaucoup plus cher après 24 h sans intervention dans un local pro ?
- L’erreur après sinistre qui détruit vos preuves et peut retarder l’expertise de 30 jours
- Comment constituer un inventaire photo en 2 heures pour accélérer l’indemnisation après sinistre ?
- Pourquoi votre indemnité peut-elle être 40 % plus basse après un sinistre matériel malgré une police « tous risques » ?
- Valeur à neuf ou valeur réelle : que choisir pour du matériel pro qui a plus de 5 ans ?
- Dans quel ordre relancer vos opérations après un sinistre matériel sans bloquer le dossier d’assurance ?
- Bris de machine ou tous risques matériel : quel choix pour un équipement pro amorti sur 4 ans ?
- Quelles garanties multirisques choisir pour un local pro en Belgique sans payer 30 % de trop ?
Pourquoi un dégât des eaux peut-il coûter beaucoup plus cher après 24 h sans intervention dans un local pro ?
Un dégât des eaux peut coûter beaucoup plus cher lorsque l’eau atteint progressivement les cloisons, les stocks, les machines ou les installations électriques. Les premières heures sont déterminantes pour limiter les dommages secondaires. Toutefois, aucun doublement systématique des coûts après 24 heures n’est établi : l’aggravation dépend des matériaux, du volume d’eau et de la rapidité d’intervention.
Une fuite initialement limitée à quelques mètres carrés peut pénétrer dans les matériaux poreux, atteindre les faux plafonds ou circuler sous un plancher technique. Lorsque des marchandises reposent directement au sol, leur emballage peut se détériorer avant même que les produits soient visiblement endommagés.
Dans un atelier, les conséquences sont parfois différées. Des composants métalliques peuvent se corroder et des équipements électroniques peuvent nécessiter une inspection avant toute remise sous tension. Une zone qui semble propre n’est donc pas nécessairement exploitable.
La priorité consiste à sécuriser les personnes et à faire isoler les installations électriques exposées par une personne compétente. L’arrivée d’eau peut être interrompue si cette opération est réalisable sans danger. Il faut ensuite photographier l’état initial, faire intervenir les professionnels adaptés et conserver une trace des mesures prises.
Cette démarche correspond au principe prévu par la loi belge du 4 avril 2014 relative aux assurances : son article 74 encadre la déclaration du sinistre, tandis que l’article 75 impose à l’assuré de prendre des mesures raisonnables pour en prévenir et atténuer les conséquences. Une éventuelle réduction de prestation pour manquement dépend notamment du préjudice subi par l’assureur, selon l’article 76.
Le séchage constitue une deuxième étape technique. Une peinture sèche en surface ne prouve pas que la cloison est asséchée en profondeur. Les recommandations techniques de Buildwise sur le séchage des murs insistent sur les mesures ciblées d’humidité et sur le choix de techniques adaptées, notamment la ventilation, la déshumidification et le chauffage contrôlé.
Dans un local professionnel, ces vérifications peuvent être complétées par l’inspection des plafonds suspendus, des planchers techniques et des installations sensibles. La remise en service d’une machine exposée à l’eau devrait être validée par un technicien compétent.
Voici un scénario pédagogique purement hypothétique, destiné à montrer les postes qui peuvent faire évoluer la facture.
| Poste de coût | Intervention rapide | Intervention différée |
|---|---|---|
| Réparation de la fuite | 800 € | 800 € |
| Nettoyage et assèchement | 700 € | 2 200 € |
| Dommages aux stocks et équipements | 500 € | 4 000 € |
| Marge perdue pendant l’arrêt | 1 000 € | 3 000 € |
| Coût économique total | 3 000 € | 10 000 € |
Ces montants ne correspondent pas à des statistiques belges. Ils illustrent simplement comment une même fuite peut engendrer des dépenses supplémentaires lorsqu’elle s’étend. Selon la nature de l’eau et des matériaux touchés, des travaux spécifiques de décontamination peuvent également être nécessaires.
Il faut ensuite séparer les frais éventuellement indemnisables des pertes restant à charge. Le remboursement des travaux de séchage, des marchandises et de la marge perdue dépend des clauses applicables.
Une fois l’urgence maîtrisée, la principale difficulté devient la conservation des éléments permettant d’établir ce qui a été endommagé et pourquoi.
L’erreur après sinistre qui détruit vos preuves et peut retarder l’expertise de 30 jours
Jeter une machine détériorée, éliminer des composants défectueux ou nettoyer entièrement les locaux avant d’avoir documenté les dommages peut compliquer l’expertise d’assurance. L’expert risque de ne plus pouvoir établir précisément la cause ou l’ampleur des dégâts. Un retard de 30 jours est possible dans certains dossiers complexes, mais ce délai n’est ni automatique ni démontré comme une moyenne.
Prenons une machine dont le moteur a subi une défaillance accompagnée d’un échauffement. Si le réparateur retire puis élimine immédiatement le composant, il peut devenir difficile de distinguer une défaillance interne, un dommage extérieur ou une cause exclue du contrat.
La bonne pratique consiste à préserver les éléments utiles tant que leur conservation ne présente pas de risque. Avant tout déplacement, photographiez l’équipement dans son environnement, son état général et les parties visiblement touchées.
Lorsqu’une intervention urgente est nécessaire, consignez l’heure, le nom du technicien, les raisons de l’opération et les éléments modifiés. Les pièces retirées peuvent être identifiées et conservées dans des conditions sûres lorsqu’elles sont utiles à l’expertise.
Les travaux de mise en sécurité restent prioritaires sur la conservation matérielle. Il ne serait pas raisonnable de maintenir un danger électrique ou structurel pour conserver une scène intacte. En revanche, les remplacements définitifs non urgents peuvent généralement être discutés avec l’assureur avant leur exécution.
Un dossier de réparation urgente devrait réunir le devis, la facture, le rapport technique, les photographies avant et après l’intervention, ainsi que les échanges écrits avec l’assureur. Ces justificatifs permettent d’expliquer les mesures engagées, sans garantir à eux seuls leur remboursement.
En Belgique, le recours à un expert choisi par l’assuré peut être pertinent en cas de désaccord sur les dommages ou leur valorisation. Selon les obligations des experts en assurance selon le SPF Économie, l’assuré et l’assureur disposent du droit de désigner un expert. Les obligations de procès-verbal et le délai de réflexion applicable à la proposition d’indemnisation doivent être appréciés dans le champ de la procédure concernée.
Pour préparer une expertise contradictoire, distinguez systématiquement les faits observables, les hypothèses sur l’origine du sinistre et les sommes réclamées. Cette séparation évite qu’une cause simplement supposée soit présentée comme une conclusion technique.
Les cinq pièces à préparer avant le passage de l’expert
- Photographiez chaque zone endommagée et enregistrez un dossier d’images datées.
- Identifiez les biens déplacés dans un registre mentionnant leur emplacement initial et leur nouvelle localisation.
- Conservez les composants retirés lorsque cela est sûr et établissez une liste des pièces disponibles pour examen.
- Demandez aux intervenants un compte rendu signé ou identifiable décrivant les opérations réalisées.
- Centralisez les devis, factures et échanges avec l’assureur dans un dossier documentaire unique.
La préservation des éléments endommagés est plus efficace lorsqu’elle s’accompagne d’un inventaire permettant de relier chaque bien à ses justificatifs.
Comment constituer un inventaire photo en 2 heures pour accélérer l’indemnisation après sinistre ?
Pour un sinistre matériel limité, un inventaire photographique initial peut être constitué en deux heures en avançant zone par zone. Il faut identifier les biens, photographier leurs dommages et rapprocher les images des factures ou références disponibles. Cet objectif concerne un premier état des lieux : un inventaire complet peut nécessiter davantage de temps, notamment après un incendie important.
Commencez par attribuer un code à chaque zone : atelier, réserve, bureau ou local technique. Photographiez ensuite l’ensemble de la pièce pour conserver une vue globale de la disposition des biens.
Pour chaque équipement touché, réalisez une vue générale, une vue rapprochée du dommage et, lorsqu’elle existe, une photographie de la plaque signalétique. Ajoutez le numéro de série et un identifiant unique dans un fichier de suivi.
Cette méthode évite les ambiguïtés lorsqu’un atelier possède plusieurs machines de même modèle. Elle permet également de rapprocher les observations de l’expert de l’inventaire de l’entreprise.
Le tableau d’inventaire doit relier chaque photographie à une ligne unique. Les informations essentielles concernent le propriétaire du bien, son emplacement, sa date d’achat, sa valeur de référence et son état après le sinistre.
| Champ | Information à consigner | Justificatif associé |
|---|---|---|
| Identifiant | Code unique de l’équipement | Nom des photographies |
| Localisation | Zone et emplacement initial | Vue générale |
| Propriété | Entreprise, bailleur ou organisme de leasing | Facture ou contrat |
| Acquisition | Date et valeur d’achat | Pièce comptable |
| Dommages | Constats visuels et état de fonctionnement connu | Photographies et diagnostic |
| Valorisation | Coût estimé de réparation ou de remplacement | Devis daté |
Si les factures ont disparu lors de l’incendie ou du dégât des eaux, les données de la comptabilité, les historiques fournisseurs, les contrats de leasing et les dossiers de maintenance peuvent aider à reconstituer la situation.
Il faut néanmoins distinguer trois preuves : la propriété du bien, sa présence dans les locaux au moment du sinistre et sa valeur. Une facture d’acquisition ne suffit pas toujours à établir que l’équipement était encore présent et opérationnel.
Conservez deux versions de l’inventaire. La première, rapidement transmise à l’assureur, mentionne les dommages connus et les éléments restant à vérifier. La seconde intègre progressivement les diagnostics, les devis et les détériorations découvertes après démontage.
Chaque modification doit être datée. Une découverte ultérieure ne doit pas être présentée comme un constat effectué dès les premières heures.
Ce dossier donne une base solide au chiffrage, mais il ne permet pas à lui seul de prévoir l’indemnité : les conditions financières de la police doivent ensuite être examinées.
Pourquoi votre indemnité peut-elle être 40 % plus basse après un sinistre matériel malgré une police « tous risques » ?
Une police dite « tous risques » ne signifie pas que l’assureur remboursera automatiquement l’intégralité du coût économique du sinistre. Des franchises, plafonds, exclusions, règles de valorisation ou insuffisances de capitaux assurés peuvent réduire l’indemnité. Une différence de 40 % est envisageable dans un scénario donné, mais elle ne constitue pas une moyenne établie pour les entreprises belges.
Le calcul commence par l’identification de l’événement couvert. Il faut ensuite déterminer quels biens et quels frais entrent dans la garantie, appliquer les limites contractuelles et vérifier la base de valorisation.
Une machine endommagée peut notamment nécessiter un démontage, un transport spécialisé, une réinstallation et un recalibrage. Le contrat peut couvrir certaines de ces opérations, les limiter ou les exclure.
De même, les pertes commerciales provoquées par l’immobilisation ne sont pas nécessairement indemnisées au titre de la seule garantie des dommages matériels.
Une autre difficulté concerne la sous-assurance. Lorsque les capitaux déclarés sont inférieurs à la valeur qui aurait dû être assurée, une règle proportionnelle peut, dans les situations où elle est applicable, réduire le montant de l’indemnité.
Le SPF Économie explique ce mécanisme dans ses explications sur la valeur assurée et l’indice ABEX. Il précise également qu’un système approprié de fixation de la valeur, correctement appliqué avec des montants adaptés, peut écarter la règle proportionnelle dans le cadre concerné. Les modalités doivent être vérifiées pour chaque type de bien et de police.
Simulation hypothétique : un dommage de 50 000 € indemnisé à hauteur de 30 000 €
Supposons un dommage matériel évalué à 50 000 €. Pour les besoins de l’exemple, une sous-assurance conduit à retenir 70 % du dommage, soit 35 000 €, puis une franchise contractuelle de 5 000 € ramène l’indemnité à 30 000 €.
Le manque d’indemnisation atteint alors 20 000 €, soit 40 % du dommage initial. Cette simulation repose sur des hypothèses simplifiées et ne préjuge ni de l’ordre de calcul applicable à un contrat réel ni de la prise en charge d’éventuels frais supplémentaires.
Pour un dirigeant de PME, le calcul le plus utile consiste à rapprocher le coût économique total du sinistre des remboursements attendus. Il faut additionner les réparations, les remplacements, les frais de continuité et la perte de marge, puis déduire les indemnités effectivement prévues.
La différence entre 5 000 € et 50 000 € de reste à charge peut ainsi résulter d’une couverture insuffisante des pertes d’exploitation ou des frais annexes, même lorsque les biens endommagés sont correctement assurés.
Cette vérification doit être complétée par l’examen du mode de valorisation des machines, particulièrement lorsque leur ancienneté ne reflète plus leur importance économique.
Valeur à neuf ou valeur réelle : que choisir pour du matériel pro qui a plus de 5 ans ?
Pour une machine professionnelle de plus de cinq ans, la valeur à neuf peut être plus protectrice lorsque son remplacement représente une dépense importante. La valeur réelle tient généralement compte d’une dépréciation selon les modalités contractuelles. Le choix dépend de la disponibilité des équipements, du coût de la prime, des conditions de remplacement et des limitations propres à la police.
Une machine peut être entièrement amortie dans la comptabilité tout en restant indispensable à la production. Son amortissement comptable ne doit donc pas être confondu avec sa valeur de remplacement ou avec la vétusté retenue par l’assureur.
Par exemple, un équipement acheté depuis plusieurs années peut encore fonctionner quotidiennement, alors qu’un modèle équivalent neuf représente un investissement élevé. Une indemnisation fondée sur une valeur dépréciée pourrait laisser une part importante du financement à la charge de la PME.
Il faut examiner trois solutions : réparer l’équipement, rechercher un matériel d’occasion compatible ou acquérir une machine neuve. L’arbitrage ne dépend pas uniquement du prix d’achat.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Réparer l’équipement | Préserver l’installation existante et ses réglages | Disponibilité des pièces, fiabilité future et plafond de réparation |
| Acheter un modèle d’occasion | Limiter le budget d’acquisition | Compatibilité, état technique et conditions d’indemnisation |
| Remplacer par un modèle neuf | Retrouver un équipement disponible avec des caractéristiques actuelles | Investissement, installation, formation et éventuel reste à charge |
Pour chaque scénario, calculez le montant non remboursé et le délai probable de reprise. Une réparation peu coûteuse n’est pas nécessairement la meilleure option si elle immobilise la production pendant une période importante.
Les conditions générales et particulières doivent être examinées sur plusieurs points : définition de la valeur à neuf, méthode de dépréciation, éventuelle limite d’âge, plafond de réparation et conditions de remplacement.
Ces règles peuvent varier selon la catégorie du matériel et le contrat choisi. Une disposition applicable à un équipement informatique n’est pas automatiquement transposable à une machine industrielle.
Enfin, une indemnisation en valeur à neuf peut être soumise à des conditions, notamment concernant la réalisation effective du remplacement ou les délais prévus. Il est donc indispensable de distinguer le montant théorique annoncé du montant finalement exigible.
Le bon choix doit préserver la capacité financière de l’entreprise tout en permettant une reprise réaliste de ses opérations.
Dans quel ordre relancer vos opérations après un sinistre matériel sans bloquer le dossier d’assurance ?
Après un sinistre, la reprise doit commencer par la sécurité, se poursuivre par des solutions provisoires de continuité et se terminer par la remise en état définitive. Il faut prioriser les équipements dont l’arrêt menace le plus la marge, les engagements clients et la production. Chaque intervention doit être documentée pour préserver les possibilités d’expertise et d’indemnisation.
La première étape consiste à identifier les fonctions réellement indispensables. Un équipement relativement peu coûteux peut constituer le principal point de blocage de toute une chaîne de production.
Pour établir les priorités, croisez deux critères : l’impact économique de l’indisponibilité et la facilité de mise en place d’une solution alternative. Les fonctions critiques sans remplacement accessible nécessitent une attention immédiate.
La mise en sécurité doit intervenir sans attendre. Les travaux de reconstruction définitive, en revanche, peuvent nécessiter une coordination préalable avec l’assureur afin de conserver les constatations utiles.
Lorsque la reprise ne peut attendre la réparation définitive, plusieurs solutions sont envisageables : location d’une machine, recours à un sous-traitant, transfert temporaire de la production ou utilisation d’un autre local.
La comparaison des solutions provisoires doit intégrer les coûts supplémentaires et la marge effectivement préservée. Il faut également contrôler les éventuelles conditions de prise en charge de ces dépenses dans la garantie pertes d’exploitation.
Exemple hypothétique : louer une machine pour préserver les commandes
Une PME envisage de louer un équipement temporaire pour 4 000 €. Cette solution lui permettrait, selon son estimation, de préserver 9 000 € de marge qui auraient autrement été perdus pendant l’immobilisation.
Avant toute indemnisation d’assurance, le bénéfice économique net théorique de cette décision serait de 5 000 €. Le résultat réel dépendrait des coûts supplémentaires effectivement engagés, des commandes réalisées et des conditions de couverture.
Pour éviter de confondre reprise technique et retour à la normale, utilisez trois dates distinctes : celle de la première remise en service, celle du rétablissement de la capacité habituelle et celle de la clôture du dossier d’assurance.
Une entreprise peut en effet redémarrer partiellement tout en continuant à supporter des pertes de marge, des surcoûts logistiques ou des frais de sous-traitance.
Ces conséquences doivent être chiffrées à partir des données de production, de la comptabilité, des commandes clients et des justificatifs des dépenses temporaires. Les pertes résiduelles ne deviennent pas automatiquement indemnisables du seul fait de leur existence.
Cette organisation met également en évidence les équipements pour lesquels les garanties d’assurance doivent être particulièrement adaptées.
Bris de machine ou tous risques matériel : quel choix pour un équipement pro amorti sur 4 ans ?
Pour un équipement amorti sur quatre ans, le choix entre bris de machine et tous risques matériel dépend des événements réellement couverts, et non de son âge comptable. Une garantie bris de machine peut protéger contre certaines défaillances internes soudaines, tandis qu’une formule tous risques matériel peut couvrir différents dommages accidentels selon ses exclusions. Certaines assurances bris de machine fonctionnent elles-mêmes sur un principe tous risques sauf exclusions.
La comparaison doit commencer par les causes possibles de dommage : panne mécanique interne, erreur de manipulation, choc extérieur, incendie, vol ou détérioration pendant un déplacement.
Chaque proposition doit être lue à partir de ses conditions particulières et générales. Deux offres portant des noms proches peuvent avoir des périmètres très différents.
| Situation | Garantie bris de machine | Garantie tous risques matériel |
|---|---|---|
| Panne interne soudaine | Vérifier les événements couverts et exclusions techniques | Vérifier explicitement la couverture des défaillances internes |
| Erreur de manipulation | Contrôler les conditions applicables | Contrôler les dommages accidentels couverts |
| Incendie ou vol | Vérifier la présence de ces événements dans la police | Vérifier garanties, exclusions et éventuels contrats distincts |
| Transport ou déplacement | Contrôler les limites territoriales et opérationnelles | Contrôler les conditions de déplacement |
| Arrêt de production | Vérifier l’existence d’une garantie spécifique | Vérifier les pertes d’exploitation et leurs conditions |
La durée d’amortissement comptable ne suffit pas à mesurer le besoin de protection. Une machine amortie peut encore être coûteuse à remplacer, difficile à réparer ou irremplaçable à court terme.
Pour décider, examinez sa réparabilité, la disponibilité des pièces, son coût de remplacement et le degré de dépendance de l’entreprise à cet équipement. La fréquence estimée des incidents doit être appréciée à partir des données disponibles, sans supposer qu’une machine ancienne tombe nécessairement plus souvent en panne.
Deux devis peuvent également présenter des primes différentes tout en appliquant des franchises, plafonds et exclusions très éloignés. Comparer uniquement la cotisation annuelle ne permet donc pas d’établir le coût réel de la protection.
Un scénario de panne interne coûteuse, chiffré à partir des caractéristiques de l’équipement et des propositions reçues, peut révéler quelle assurance laisse le reste à charge le plus supportable.
Lorsque des pièces ne sont plus disponibles, il faut vérifier si le contrat prévoit un remplacement équivalent, une limite fondée sur la valeur réelle ou un plafond spécifique. Une garantie dommages ne compense pas nécessairement les semaines d’arrêt qui peuvent suivre.
Le résultat doit ensuite être rapproché de l’ensemble des contrats de l’entreprise afin de détecter les lacunes de couverture et les garanties éventuellement redondantes.
À retenir avant de réviser vos assurances professionnelles
- Une couverture cohérente doit protéger les biens essentiels et les conséquences financières de leur indisponibilité.
- La suppression d’une garantie ne constitue une économie réelle que si elle ne crée pas un risque disproportionné de reste à charge.
- Les capitaux assurés, les franchises et la durée d’indemnisation doivent suivre l’évolution effective de l’entreprise.
Quelles garanties multirisques choisir pour un local pro en Belgique sans payer 30 % de trop ?
Pour choisir les garanties multirisques d’un local professionnel en Belgique, il faut distinguer les bâtiments, les stocks, les machines, l’informatique et les pertes d’exploitation. Une couverture adaptée repose sur les risques financiers de chaque catégorie et sur l’identification des éventuels doublons. Réduire la prime de 30 % peut être un objectif de négociation, mais aucune économie de cet ordre n’est garantie.
La première étape consiste à identifier le propriétaire de chaque bien. Une PME locataire peut devoir assurer certains équipements lui appartenant, tandis que d’autres relèvent du bailleur ou d’un contrat de leasing.
Il faut également distinguer les dommages touchant les locaux de ceux affectant le contenu. Les machines de production, les marchandises et les équipements informatiques ne sont pas nécessairement soumis aux mêmes limites de couverture.
| Catégorie | Contrôle prioritaire | Risque financier à examiner |
|---|---|---|
| Bâtiment | Propriétaire, obligations du bail et valeur assurée | Travaux de reconstruction ou de remise en état |
| Mobilier et contenu | Capitaux et événements couverts | Remplacement des équipements et aménagements |
| Marchandises | Valeur des stocks et fluctuations saisonnières | Destruction de produits ou interruption des ventes |
| Machines | Bris interne, dommages externes et valeur d’indemnisation | Réparation, remplacement et immobilisation |
| Informatique | Matériel couvert et exclusions | Remplacement et arrêt des fonctions numériques |
| Pertes d’exploitation | Événements déclencheurs, période et méthode de calcul | Marge perdue et frais supplémentaires admissibles |
L’audit doit ensuite rapprocher les contrats existants : assurance incendie professionnelle, multirisque, bris de machine et éventuelles polices propres à certains équipements.
Deux garanties peuvent sembler se recouper sans être équivalentes. Avant d’en supprimer une, comparez les événements couverts, les plafonds, les franchises, les limites territoriales et les exclusions.
Pour évaluer les économies possibles, simulez plusieurs événements plausibles pour l’activité : incendie limité, dégât des eaux, panne d’une machine critique et fermeture temporaire de l’atelier.
Le coût de l’assurance ne se résume pas à la prime annuelle. Il faut intégrer le reste à charge probable dans chaque scénario et la capacité financière de la PME à supporter un sinistre majeur.
Simulation hypothétique : atteindre 5 000 € de reste à charge
Une PME subit un sinistre dont le coût économique total atteint 55 000 € : 35 000 € de dommages matériels, 12 000 € de marge perdue et 8 000 € de frais supplémentaires de continuité.
Dans un premier scénario, l’entreprise reçoit 25 000 € d’indemnisation matérielle et 5 000 € pour les autres postes : elle doit financer 25 000 €. Dans un second scénario, des garanties et plafonds adaptés permettraient hypothétiquement une indemnisation totale de 50 000 €, ramenant le reste à charge à 5 000 €.
Cette illustration ne constitue ni une prévision d’indemnisation ni une promesse de couverture. Chaque versement dépend du contrat, de la qualification du sinistre, des dommages reconnus et de l’application des limites prévues.
Après un sinistre, la révision des contrats doit également tenir compte des investissements récents, de l’évolution des stocks, de l’acquisition de machines et des dépendances opérationnelles découvertes pendant l’arrêt.
Une attention particulière doit être portée à la durée d’indemnisation des pertes d’exploitation. Si la remise en service réaliste nécessite une longue période, une garantie dont la durée est trop courte peut laisser une part importante des pertes sans couverture.
Enfin, les capitaux assurés doivent être actualisés selon les méthodes prévues au contrat. L’indice ABEX peut intervenir dans l’adaptation de valeurs liées au bâtiment, mais il ne détermine pas directement le prix de remplacement de toutes les machines de production.
La prochaine action utile consiste à rassembler vos contrats, l’inventaire des biens, les valeurs de remplacement et vos données de marge, puis à demander une simulation écrite de plusieurs sinistres auprès de votre assureur ou de votre courtier. L’objectif n’est pas simplement de réduire la prime : il est de déterminer le niveau de reste à charge que votre entreprise peut réellement financer.
Combien de temps une PME a-t-elle pour déclarer un sinistre à son assurance en Belgique ?
L’article 74 de la loi belge du 4 avril 2014 relative aux assurances prévoit une déclaration dès que possible, dans le délai fixé par le contrat. Il faut donc consulter sa police et avertir rapidement l’assureur, même si l’inventaire des dommages reste provisoire. Les justificatifs complémentaires peuvent ensuite être réunis et transmis suivant les modalités applicables.
Peut-on faire intervenir un réparateur avant le passage de l’expert d’assurance ?
Les mesures raisonnables nécessaires à la sécurité et à la limitation des dommages ne doivent pas être inutilement retardées. Il est toutefois prudent de photographier les dégâts, conserver les pièces utiles lorsque cela est possible sans danger et informer l’assureur. Pour les réparations définitives non urgentes, une validation préalable peut éviter un désaccord ultérieur.
Qui paie l’expert choisi par l’entreprise après un sinistre ?
L’assuré peut désigner son propre expert dans les conditions prévues par le cadre applicable. La prise en charge de ses honoraires doit être vérifiée dans le contrat et les éventuelles dispositions légales pertinentes. Il ne faut pas supposer que tous les frais d’expertise seront automatiquement remboursés.
La garantie pertes d’exploitation rembourse-t-elle automatiquement les commandes annulées ?
Non. La prise en charge dépend notamment du sinistre déclencheur, des garanties souscrites, de la période d’indemnisation, des exclusions et du mode contractuel de calcul. L’entreprise doit pouvoir documenter les conséquences économiques au moyen de sa comptabilité, de ses commandes et de ses justificatifs. Une commande annulée ne correspond pas nécessairement à une perte de marge intégralement indemnisable.
Faut-il conserver les photographies et factures après la clôture du dossier d’assurance ?
Il est prudent de conserver un dossier complet comprenant les photographies, inventaires, rapports, factures, communications et documents d’indemnisation, en respectant les durées de conservation applicables. Ces éléments peuvent servir à justifier des réparations, actualiser les valeurs assurées ou préparer un nouveau contrat. Ils facilitent également le suivi technique des équipements réparés.