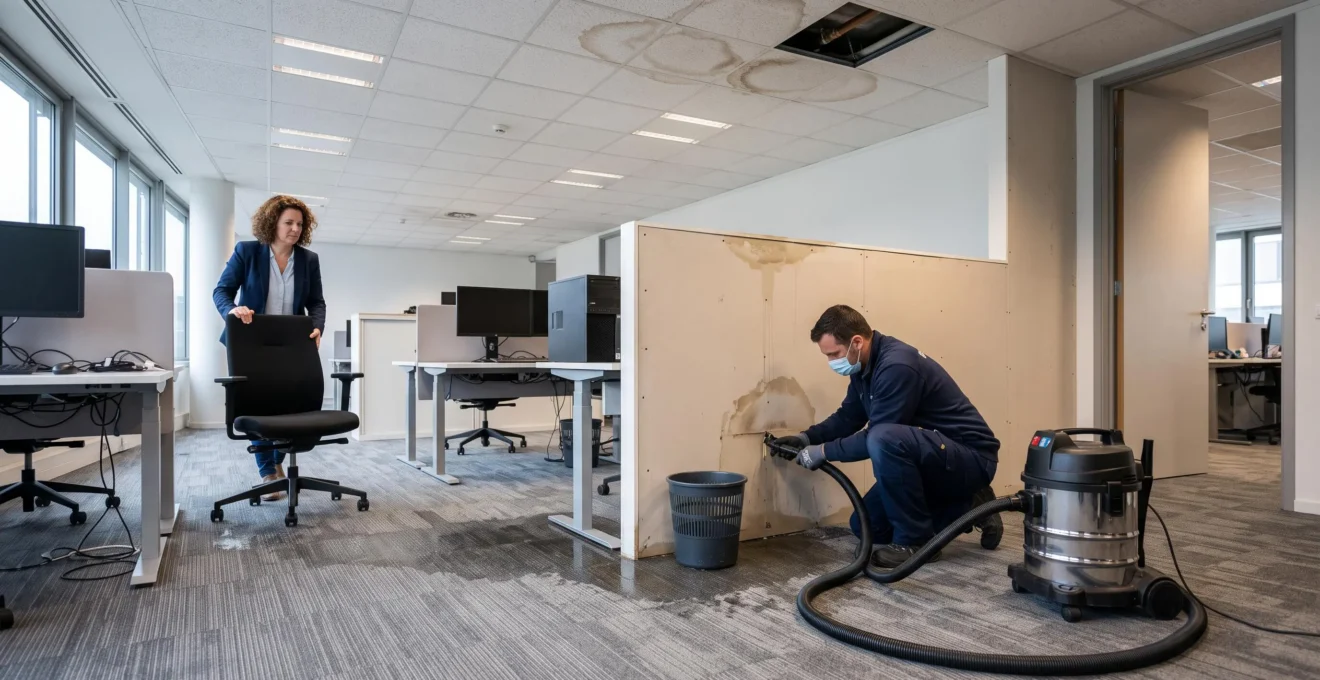
Une fuite au-dessus d’un faux plafond, une conduite rompue ou une infiltration de toiture peut suffire à immobiliser un petit bureau. Les dégâts visibles ne représentent pourtant qu’une partie du problème : ordinateurs menacés, installations électriques exposées, cloisons humides, collaborateurs déplacés et activité interrompue.
Limiter l’arrêt à deux jours est envisageable lorsque les zones essentielles peuvent être sécurisées et que des solutions de travail alternatives existent. Ce délai constitue un objectif de continuité, pas une garantie de réouverture ni un délai de séchage des matériaux.
En Belgique, la réaction doit également préserver les droits de l’entreprise auprès de ses assureurs. Il faut réduire les dommages, signaler rapidement le sinistre, conserver les preuves et distinguer les réparations urgentes de la remise en état définitive. Le responsable du site doit donc organiser simultanément la sécurité, l’intervention technique, les déclarations et la poursuite des opérations.
La bonne méthode consiste à prioriser ce qui empêche réellement de travailler, puis à documenter chaque décision. Une fuite limitée mais située au-dessus d’un serveur peut justifier davantage d’attention qu’une grande surface humide dans une réserve inutilisée.
Les réflexes pour limiter l’arrêt d’activité
- Première heure : protéger les personnes, faire isoler les installations dangereuses, arrêter la fuite sans risque et photographier les dommages.
- Premières 48 heures : organiser les activités essentielles dans les zones sûres ou à distance, tout en lançant l’assèchement.
- Avant la remise en état : vérifier les garanties, conserver les preuves et faire contrôler l’humidité résiduelle.
- Pourquoi un dégât des eaux peut coûter beaucoup plus cher après 24 h sans intervention dans un local professionnel ?
- Comment réagir dans la première heure après un dégât des eaux sans compromettre l’indemnisation ?
- Locataire ou propriétaire : qui déclare le dégât des eaux lorsque vous louez vos bureaux en Belgique ?
- Pourquoi un séchage ou une remise en peinture trop rapide peut compromettre une partie du dossier d’indemnisation ?
- Quand contrôler l’humidité après un dégât des eaux pour éviter l’apparition de moisissures trois semaines plus tard ?
- L’erreur d’état des lieux qui peut vous faire payer des dégradations que vous n’avez pas causées
- Pourquoi votre indemnité peut être 40 % plus basse après un sinistre matériel malgré une police « tous risques » ?
- Que faire après un sinistre matériel dans vos locaux pour limiter la facture à 5 000 € au lieu de 50 000 € ?
Pourquoi un dégât des eaux peut coûter beaucoup plus cher après 24 h sans intervention dans un local professionnel ?
Après 24 heures sans intervention, un dégât des eaux peut entraîner des dépenses supplémentaires parce que l’humidité progresse dans les matériaux, que les équipements restent exposés et que l’arrêt d’activité se prolonge. Le coût ne double toutefois pas systématiquement : son évolution dépend du volume d’eau, des matériaux atteints et des conséquences sur l’exploitation.
L’eau peut pénétrer dans une cloison en plaques de plâtre, un isolant, un faux plafond ou un plancher technique. Les traces visibles au départ ne permettent pas toujours de déterminer les matériaux réellement atteints. Plus la recherche de fuite et les mesures conservatoires tardent, plus les opérations de démontage, d’assèchement ou de remplacement risquent de devenir importantes.
Le second mécanisme concerne les équipements professionnels. Une infiltration au-dessus d’une baie informatique peut perturber un réseau, tandis qu’une fuite touchant une réserve peu utilisée peut laisser l’activité principale fonctionner. Les surfaces endommagées ne constituent donc pas un indicateur suffisant de gravité.
Une matrice simple aide à classer les espaces selon leur impact sur le fonctionnement du site.
| Zone concernée | Risque principal | Décision prioritaire |
|---|---|---|
| Tableau électrique ou baie informatique | Sécurité et indisponibilité des systèmes | Isoler la zone et faire intervenir une personne compétente |
| Postes de travail essentiels | Interruption de tâches indispensables | Organiser immédiatement des postes alternatifs |
| Salle de réunion indispensable | Annulation d’opérations prévues | Réserver une autre salle ou passer à distance |
| Réserve secondaire humide | Détérioration progressive des matériaux et du stock | Protéger le contenu et lancer le séchage approprié |
Le troisième coût, souvent sous-estimé, est celui de l’immobilisation : temps de travail perdu, location provisoire de matériel, déplacement de salariés ou prestations interrompues. Ces dépenses doivent être distinguées du coût de réparation du bâtiment.
Simulation hypothétique : agir immédiatement ou attendre
Un bureau subit une fuite touchant une cloison et plusieurs postes de travail. Deux réponses sont comparées, avec des montants purement pédagogiques, non issus d’un sinistre réel.
| Poste | Intervention rapide | Intervention retardée |
|---|---|---|
| Recherche de fuite, sécurisation et réparation de la cause | 1 000 € | 1 000 € |
| Assèchement et remise en état des matériaux | 1 500 € | 4 500 € |
| Équipements endommagés | 500 € | 2 000 € |
| Organisation temporaire de l’activité | 500 € | 2 500 € |
| Total hypothétique | 3 500 € | 10 000 € |
L’écart fictif de 6 500 € illustre les postes susceptibles d’augmenter, sans démontrer une proportion moyenne ni garantir des économies comparables dans un dossier réel.
La rapidité d’intervention est donc importante, mais elle doit être guidée par la sécurité et la criticité des installations. Dès que les premières priorités sont établies, la question devient celle des gestes à réaliser sans détériorer les preuves.
Comment réagir dans la première heure après un dégât des eaux sans compromettre l’indemnisation ?
Dans la première heure, répartissez trois missions : sécuriser les occupants, faire stopper l’arrivée d’eau lorsque cela peut être réalisé sans danger et conserver les preuves des dommages. Prévenez rapidement l’assureur ou le courtier, même si l’origine de la fuite reste incertaine. Les interventions urgentes doivent être tracées, sans attendre inutilement une expertise.
Le premier responsable éloigne les personnes des zones dangereuses, notamment lorsqu’une installation électrique est susceptible d’être atteinte. Il interdit l’accès si nécessaire. Une personne non qualifiée ne doit pas manipuler un tableau électrique exposé à l’eau, ni accéder à un dispositif situé dans une zone inondée pour tenter de couper le courant.
Le second responsable localise la vanne d’arrêt accessible en sécurité et contacte un intervenant compétent. Il organise l’évacuation de l’eau, la protection des biens et la limitation de la propagation. Une réparation provisoire peut être nécessaire pour éviter que le sinistre s’aggrave.
Le troisième responsable constitue un dossier exploitable : photographies d’ensemble et de détail, horaires de découverte, localisation des dommages, inventaire des équipements déplacés et coordonnées des intervenants. Les hypothèses sur la cause sont identifiées comme telles, sans être présentées comme des faits établis.
Sur le plan juridique, les articles 74 et 75 de la loi belge du 4 avril 2014 relative aux assurances encadrent la déclaration du sinistre et les mesures raisonnables destinées à prévenir ou atténuer ses conséquences. L’assuré doit avertir l’assureur dès que possible, dans les conditions prévues par le contrat, et transmettre les renseignements utiles.
Il n’existe pas, dans ces dispositions, de délai universel de déclaration identique pour toutes les polices professionnelles. Une déclaration initiale peut décrire les faits connus, puis être complétée par un rapport technique, des devis ou des photographies supplémentaires.
Checklist opérationnelle : cinq actions à documenter dès la première heure
- Sécuriser les occupants : délimiter les zones interdites et conserver une note indiquant les décisions de sécurité et leur horaire.
- Limiter la fuite : demander la fermeture de l’arrivée d’eau accessible sans danger et consigner l’heure ainsi que l’identité de l’intervenant.
- Photographier les dommages : constituer un dossier de vues générales et rapprochées, avec identification des pièces concernées.
- Signaler le sinistre : envoyer une déclaration factuelle au courtier ou à l’assureur et conserver la copie de transmission.
- Tracer les interventions : établir une fiche indiquant prestataire, motif, opérations réalisées, matériaux retirés et coûts engagés.
Les réparations destinées à empêcher une aggravation doivent rester distinguées des réfections définitives. Conservez les éléments déposés lorsque cela est possible et sans risque, ou photographiez-les avant leur évacuation avec les motifs de leur retrait.
Une déclaration rapide ne règle cependant pas la répartition des responsabilités. Dans des bureaux loués, plusieurs personnes et plusieurs contrats d’assurance peuvent être concernés par la même fuite.
Locataire ou propriétaire : qui déclare le dégât des eaux lorsque vous louez vos bureaux en Belgique ?
Lorsqu’un dégât des eaux touche des bureaux loués en Belgique, le locataire et le propriétaire peuvent devoir déclarer chacun les dommages relevant de leurs propres assurances. Le bâtiment, la responsabilité locative et le matériel professionnel ne sont pas nécessairement couverts par le même contrat. La personne responsable de la fuite ne peut pas être désignée automatiquement.
Le responsable du site doit prévenir le bailleur ou son représentant sans attendre la fin des investigations. Il doit également informer son propre assureur lorsque le contenu professionnel, la responsabilité locative ou l’activité peuvent être concernés. Le propriétaire examine de son côté les garanties portant sur l’immeuble.
Dans un immeuble en copropriété, le syndic peut devoir coordonner l’accès aux canalisations communes, les recherches techniques et les échanges avec l’assureur de l’immeuble. Les obligations précises dépendent du bâtiment et des contrats.
| Origine possible | Personnes à prévenir | Éléments utiles |
|---|---|---|
| Conduite privative du local | Locataire, bailleur, assureurs concernés | Rapport du plombier, photos, localisation de la conduite |
| Canalisation commune | Bailleur, syndic éventuel, assureurs concernés | Plan des installations, constat technique, historique d’entretien |
| Toiture | Bailleur, gestionnaire du bâtiment, assureurs concernés | Constat d’infiltration, observations sur la couverture, photos |
| Installation appartenant au locataire | Locataire, bailleur et assureurs selon les dommages | Inventaire de l’installation, factures, entretien et rapport de cause |
Ce tableau organise les démarches, mais ne fixe pas les responsabilités juridiques. Leur attribution dépend notamment de la cause réelle, du bail, des obligations d’entretien et des dispositions applicables.
Vérifiez particulièrement les clauses relatives aux réparations, à l’entretien et aux renonciations à recours. Une renonciation à recours peut modifier certaines possibilités de recours entre parties, sans garantir pour autant le remplacement du mobilier informatique ou la prise en charge d’une interruption d’activité.
La coordination pratique mérite autant d’attention que la discussion juridique. Désignez un interlocuteur pour l’accès aux locaux, un contact pour l’expertise et un calendrier partagé de recherche de fuite, d’assèchement et de réparation. Ce dispositif permet d’agir sans attendre qu’un désaccord soit entièrement tranché.
Une fois les intervenants identifiés, il reste essentiel de distinguer l’urgence technique des travaux esthétiques. Une peinture neuve peut masquer un mur encore humide et rendre l’expertise plus difficile.
Pourquoi un séchage ou une remise en peinture trop rapide peut compromettre une partie du dossier d’indemnisation ?
Repeindre trop tôt après un dégât des eaux peut masquer une humidité persistante et compliquer la preuve des dommages initialement constatés. L’assureur peut alors discuter certaines dépenses dont la nécessité n’est plus vérifiable. Cela ne signifie pas qu’une intervention rapide annule automatiquement l’indemnisation : les mesures urgentes destinées à limiter les dégâts restent essentielles.
Trois opérations doivent être traitées séparément. L’évacuation de l’eau élimine l’eau libre. L’assèchement vise l’humidité retenue dans les matériaux. La remise en état esthétique intervient ensuite, lorsque les conditions techniques le permettent.
Un mur peut être sec au toucher alors que son isolant, ses doublages ou ses parties cachées restent humides. Appliquer un enduit ou une peinture avant la vérification peut dissimuler le problème au lieu de le résoudre.
Avant de fermer une cloison ou de refaire une finition, le prestataire doit pouvoir expliquer ce qui a été vérifié :
- la cause de l’arrivée d’eau a été recherchée et traitée ;
- les matériaux touchés ont fait l’objet de contrôles adaptés ;
- les zones dissimulées susceptibles de retenir l’eau ont été examinées ;
- les résultats et les travaux nécessaires figurent dans un compte rendu exploitable.
Ces vérifications n’exigent pas une méthode identique pour tous les matériaux. Un contrôle de surface ne suffit pas nécessairement pour des isolants ou des structures multicouches. Le professionnel doit choisir les moyens appropriés à la configuration du local.
Le risque assurantiel concerne surtout les preuves. Si une cloison est entièrement remplacée sans photographie, constat ni justification technique, il peut devenir difficile d’établir quelle partie était réellement endommagée. L’assureur peut alors contester certains travaux ou leur montant, selon les circonstances.
Demandez donc une confirmation écrite de la portée des travaux définitifs envisagés lorsque le dossier le justifie. Il ne faut toutefois pas transformer cette précaution en règle imposant systématiquement l’accord préalable de l’assureur pour toute intervention.
Une mesure conservatoire nécessaire pour protéger les occupants ou limiter les dommages ne doit pas être différée uniquement pour préserver une apparence des lieux destinée à l’expertise. Documentez plutôt ce qui a dû être modifié et pourquoi.
La fin apparente de l’infiltration ne suffit donc pas à clore la surveillance. L’humidité résiduelle et les zones cachées doivent encore être contrôlées avant la réoccupation complète.
Quand contrôler l’humidité après un dégât des eaux pour éviter l’apparition de moisissures trois semaines plus tard ?
L’humidité doit être contrôlée dès le constat initial, pendant l’assèchement, avant la réoccupation des zones concernées et après leur remise en service lorsque le risque le justifie. Attendre trois semaines pour effectuer un premier contrôle serait une erreur. Les moisissures ne suivent pas un calendrier universel : leur développement dépend des conditions d’humidité et des matériaux.
Le premier relevé sert à identifier les zones touchées et à définir une base de comparaison. Les contrôles suivants permettent de vérifier si les mesures de séchage fonctionnent et si des matériaux demeurent anormalement humides.
Il faut surtout distinguer deux mesures : l’humidité relative de l’air, obtenue avec un hygromètre, et l’humidité contenue dans les matériaux. Un taux d’humidité de l’air apparemment satisfaisant ne prouve pas qu’une cloison ou un plancher technique est asséché.
Après la réouverture, surveillez notamment les plinthes, les doublages, les faux plafonds, les espaces derrière les armoires et les installations de ventilation potentiellement concernées. Une odeur persistante, une nouvelle tache ou une condensation inhabituelle justifie un examen complémentaire.
Selon l’avis du Conseil Supérieur de la Santé sur la qualité de l’air intérieur en Belgique, l’excès d’humidité favorise le développement de microorganismes dans les bâtiments. Cet avis scientifique souligne également l’importance de l’évaluation des contaminations microbiologiques, sans établir un délai universel de trois semaines.
Le calendrier de suivi peut donc être organisé autour de quatre étapes opérationnelles.
| Moment | Contrôle à effectuer | Décision recherchée |
|---|---|---|
| Constat initial | Localisation de l’humidité et identification des matériaux | Définir les zones à traiter |
| Pendant l’assèchement | Relevés comparables et inspection des zones cachées | Adapter les opérations techniques |
| Avant réoccupation | Vérification de la sécurité, de la source et des matériaux | Autoriser ou différer l’utilisation d’une zone |
| Après remise en service | Inspection complémentaire des endroits sensibles | Détecter une humidité persistante ou récurrente |
Pour rouvrir une zone, la source d’humidité doit être maîtrisée, les équipements doivent être sûrs, les matériaux concernés suffisamment asséchés selon une évaluation adaptée et toute contamination nécessitant un traitement spécialisé doit être prise en charge.
Il n’existe pas un seuil unique permettant de déclarer systématiquement tous les bureaux sains. La décision dépend de la nature des matériaux, de l’importance de l’infiltration et des observations techniques.
Des bureaux partiellement indemnes peuvent ainsi redevenir fonctionnels pendant que d’autres restent en cours d’assèchement. Cette distinction doit également apparaître dans les constats réalisés avec le bailleur.
L’erreur d’état des lieux qui peut vous faire payer des dégradations que vous n’avez pas causées
L’erreur la plus préjudiciable consiste à ne pas distinguer les traces d’humidité anciennes des dommages nouveaux lors du constat après sinistre. Un état des lieux d’entrée imprécis peut compliquer cette distinction et alimenter un désaccord lors de la restitution. Il ne suffit toutefois pas, à lui seul, à établir automatiquement la responsabilité du locataire.
Supposons qu’une cloison présente déjà une auréole avant l’occupation des bureaux, puis qu’une fuite endommage une partie voisine. Si aucun document n’identifie les traces préexistantes, le coût de réfection risque de devenir un sujet de discussion entre le locataire et le bailleur.
La meilleure méthode consiste à rapprocher trois éléments : l’état des lieux d’entrée, les photographies prises au moment de la découverte du sinistre et les constats techniques établis pendant l’intervention.
Un constat contradictoire permet ensuite de localiser les dégradations sur un plan, d’identifier celles dont l’origine est discutée et de recueillir les observations de chaque partie. Il n’est pas nécessaire de forcer un accord sur une cause encore inconnue : les réserves et divergences peuvent être consignées précisément.
Au moment d’évaluer les travaux, il faut distinguer :
- les conséquences directement liées au dégât des eaux récent ;
- les dégradations pouvant résulter d’un défaut d’entretien imputable à une partie selon les circonstances ;
- l’usure normale des matériaux et des équipements.
Ces catégories évitent de traiter l’ensemble des réparations comme des dégâts locatifs. Elles n’anticipent pas pour autant les conclusions de l’expertise ou les obligations résultant du bail.
Une difficulté particulière apparaît lorsque le locataire quitte les bureaux avant la fin du séchage ou de l’expertise. Dans ce cas, un procès-verbal spécifique peut décrire les zones encore ouvertes, les interventions en attente et les dommages dont l’origine reste discutée. Les photographies et les observations contradictoires doivent l’accompagner.
La portée des réserves dépend de leur formulation et du cadre contractuel. Une mention vague comme « sous réserve du dégât des eaux » protège moins bien la traçabilité qu’une description précise des pièces, des matériaux et des investigations encore nécessaires.
Cette rigueur documentaire protège les échanges entre bailleur et locataire, mais elle sert aussi à comprendre les éventuels écarts entre le coût réel des réparations et l’indemnité proposée.
Pourquoi votre indemnité peut être 40 % plus basse après un sinistre matériel malgré une police « tous risques » ?
Une indemnité peut être inférieure de 40 % au coût de remplacement dans un exemple donné, même avec une assurance présentée comme « tous risques ». Cette appellation ne signifie pas que toutes les dépenses sont remboursées intégralement. Le résultat dépend des biens assurés, des exclusions, des méthodes d’évaluation, des plafonds et des franchises prévus au contrat.
Il faut d’abord examiner la nature de l’événement et des biens concernés. Le bâtiment, les équipements professionnels, les frais de recherche de fuite et la perte d’exploitation peuvent relever de garanties distinctes. Une police couvrant des dommages matériels ne garantit donc pas nécessairement la continuité financière de l’entreprise.
En Belgique, la page du SPF Économie consacrée aux risques facultatifs et aux dégâts des eaux rappelle que cette couverture est facultative dans l’assurance incendie. Elle peut couvrir certains dommages causés par des fuites et des frais de recherche, tandis que la réparation de l’installation défectueuse reste généralement exclue. Des plafonds peuvent également s’appliquer.
Simulation hypothétique : une indemnité inférieure de 40 %
Une entreprise doit remplacer du matériel pour un coût total fictif de 10 000 €. Dans cette simulation, la méthode d’évaluation prévue au contrat conduit à retenir 7 000 €, puis une franchise hypothétique de 1 000 € s’applique.
| Étape | Montant |
|---|---|
| Coût de remplacement | 10 000 € |
| Valeur retenue pour le calcul, hypothèse contractuelle | 7 000 € |
| Franchise hypothétique | 1 000 € |
| Indemnité théorique | 6 000 € |
| Écart avec la facture de remplacement | 4 000 €, soit 40 % |
Ce calcul montre comment un écart peut apparaître. Il ne représente ni un taux moyen de réduction ni une clause standard des assurances professionnelles belges.
Une contestation liée à la prévention doit être examinée séparément. Si l’assureur invoque un manquement à l’entretien, demandez la clause concernée, les faits retenus et la justification de la conséquence proposée. Présentez les factures d’entretien, les rapports d’intervention et les alertes déjà traitées.
Les articles 74 à 76 de la loi relative aux assurances encadrent notamment les obligations après sinistre. Un manquement ayant causé un préjudice à l’assureur peut entraîner une réduction de la prestation à concurrence de ce préjudice. Il ne s’agit pas d’un mécanisme de réduction automatique pour toute erreur de prévention.
Il faut aussi distinguer ce cas de la déclaration inexacte du risque lors de la souscription ou pendant le contrat. La page du SPF Économie sur la déclaration du risque en assurance expose les conséquences différentes des omissions intentionnelles et des erreurs non intentionnelles, notamment les règles proportionnelles applicables dans certaines situations.
Une estimation claire du reste à charge permet ensuite de choisir les dépenses prioritaires et de construire un plan de reprise qui ne dépend pas uniquement de la date du règlement d’assurance.
À retenir avant de décider des dépenses
- La priorité financière doit porter sur les opérations capables de sécuriser les locaux et de rétablir les fonctions essentielles, plutôt que sur une réfection générale immédiate.
- La trésorerie nécessaire aux interventions urgentes doit être évaluée indépendamment de l’indemnisation attendue, car garanties et franchises restent à confirmer.
- Une reprise fonctionnelle et une remise en état complète sont deux objectifs différents, avec des calendriers et des critères de validation distincts.
Que faire après un sinistre matériel dans vos locaux pour limiter la facture à 5 000 € au lieu de 50 000 € ?
Pour contenir la facture après un sinistre matériel, sécurisez les installations, limitez la propagation des dommages et financez en priorité la continuité des fonctions indispensables. Une dépense finale de 5 000 € plutôt que 50 000 € n’est pas un résultat garanti : ces montants servent à comparer deux scénarios hypothétiques et à identifier les décisions réellement maîtrisables.
La première décision consiste à distinguer les locaux inutilisables des activités qui peuvent continuer ailleurs. Si les outils informatiques sont accessibles à distance, certains collaborateurs peuvent travailler temporairement depuis leur domicile. Si des postes sont indispensables sur site, une pièce non touchée ou des équipements de remplacement peuvent assurer une reprise partielle.
Un objectif de 48 heures peut structurer l’organisation, à condition de respecter les contrôles de sécurité et de ne pas réoccuper prématurément les zones humides. Ce délai vise le fonctionnement de l’entreprise, pas la fin des travaux du bâtiment.
Le responsable du site peut répartir les décisions en trois catégories.
| Choix | Quand le privilégier | Point de vigilance |
|---|---|---|
| Réparation immédiate | Fuite active, danger, dommage susceptible de s’aggraver | Sécurité, qualification du prestataire et traçabilité |
| Remplacement temporaire | Équipement indispensable indisponible pendant les travaux | Coût de location ou d’achat, compatibilité et garantie applicable |
| Réparation définitive différée | Zone sécurisée, activité transférable et expertise encore nécessaire | Conservation des preuves et contrôle de l’humidité |
Pour piloter le budget, regroupez les dépenses par poste : réparation de la cause, assèchement, remise en état du bâtiment, remplacement du matériel et continuité d’activité. Le reste à charge doit ensuite être calculé à partir des indemnités réellement confirmées, et non des montants simplement espérés.
Deux budgets fictifs pour identifier les leviers d’action
Une même entreprise envisage deux scénarios purement hypothétiques après une fuite. Le premier suppose des dommages limités et une organisation de secours efficace ; le second suppose une propagation plus importante et une interruption prolongée.
| Poste | Scénario limité | Scénario aggravé |
|---|---|---|
| Interventions et réparations du bâtiment | 2 000 € | 20 000 € |
| Équipements professionnels | 1 000 € | 12 000 € |
| Continuité et interruption d’activité | 2 000 € | 18 000 € |
| Dépenses totales hypothétiques | 5 000 € | 50 000 € |
Si les indemnités théoriques étaient respectivement de 2 000 € et 30 000 €, les restes à charge seraient de 3 000 € et 20 000 €. Ces indemnités sont également fictives : aucun contrat ni niveau de couverture réel n’est présumé.
Cette comparaison montre que la facture totale et le reste à charge ne sont pas la même chose. Une décision de remplacement peut réduire la durée d’interruption sans être intégralement remboursée par l’assurance. À l’inverse, une attente injustifiée peut préserver une dépense immédiate tout en augmentant les conséquences opérationnelles.
La prévention réduit l’incertitude lors du prochain incident. Le site devrait disposer d’un registre d’entretien des installations hydrauliques, d’un plan des vannes d’arrêt, d’une procédure d’alerte, des coordonnées des prestataires et de sauvegardes de données accessibles hors du bâtiment concerné.
Une simulation périodique peut vérifier si les salariés savent qui prévenir, si les intervenants peuvent accéder aux locaux et si les activités critiques restent possibles à distance. Après chaque sinistre, un retour d’expérience doit préciser ce qui a retardé la réaction : vanne introuvable, prestataire injoignable, absence de photographies ou difficulté à récupérer les outils de travail.
La prochaine étape consiste à formaliser une fiche d’urgence d’une page, accessible même en cas de coupure informatique. Elle doit indiquer les responsables, les accès techniques, les contacts d’assurance et les solutions de travail alternatives. Testez-la avec les personnes concernées, puis mettez-la à jour après chaque intervention ou changement de locaux.
Peut-on continuer à travailler dans une partie des bureaux après un dégât des eaux ?
Oui, lorsque les espaces concernés sont séparés des zones dangereuses, que les installations nécessaires sont sûres et que les conditions de travail restent adaptées. Une réouverture partielle doit tenir compte des contrôles techniques et de l’éventuelle contamination. La continuité d’activité ne justifie jamais l’utilisation d’une zone présentant un risque électrique ou sanitaire.
Faut-il attendre de connaître l’origine exacte de la fuite avant de déclarer le sinistre ?
Non. Une déclaration initiale peut décrire les dommages observés, les circonstances connues et les mesures prises, puis être complétée après les recherches techniques. L’article 74 de la loi belge relative aux assurances impose un avis aussi rapide que possible selon les conditions applicables. Il est préférable d’identifier les hypothèses comme telles plutôt que d’attribuer prématurément la responsabilité à une partie.
L’assurance dégâts des eaux paie-t-elle la réparation de la canalisation responsable ?
Pas nécessairement. Le SPF Économie indique que la réparation de l’installation défectueuse est généralement exclue de cette garantie, tandis que certains dommages consécutifs et frais nécessaires à la recherche de fuite peuvent être couverts. Il faut vérifier le contrat et distinguer la réparation de la cause, la recherche de fuite et la remise en état des biens endommagés.
Qui doit payer les dépenses urgentes avant la décision de l’assureur ?
L’avance des frais dépend notamment de la personne qui commande l’intervention, des responsabilités contractuelles et des accords entre les parties. La prise en charge finale dépend des garanties et des circonstances. Conservez les devis, factures, justificatifs de paiement et motifs d’urgence afin de pouvoir établir clairement les dépenses engagées.
Une odeur d’humidité après les travaux signifie-t-elle que le bureau ne peut pas rouvrir ?
Une odeur persistante constitue un signal justifiant une vérification, mais elle ne permet pas à elle seule de conclure à l’étendue d’une contamination. Il faut rechercher une éventuelle humidité résiduelle, examiner les matériaux concernés et faire évaluer toute suspicion de prolifération microbiologique. La décision de réoccupation doit reposer sur l’état réel des locaux et sur les risques identifiés.