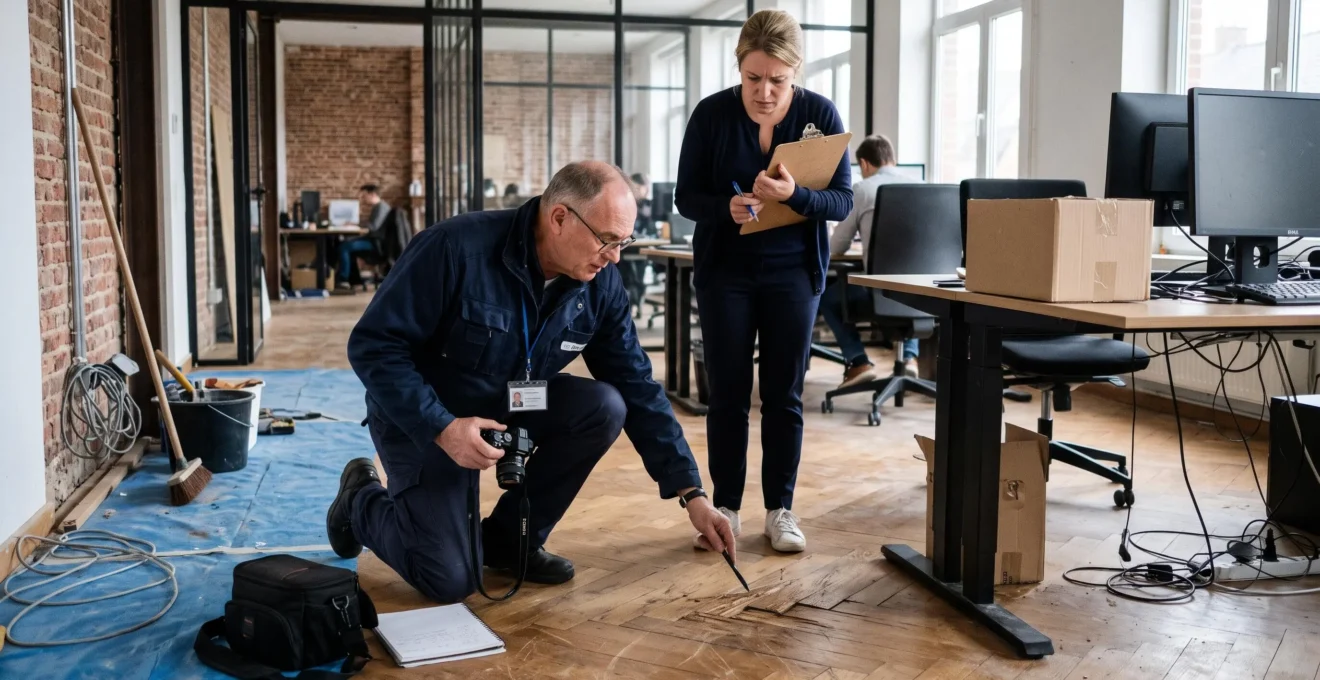
Votre entreprise intervient chez un client. Un salarié endommage une installation, un équipement cesse de fonctionner ou une prestation défectueuse entraîne une interruption d’activité. Quelques jours plus tard, le client réclame 25 000 € de dédommagement.
Cette réclamation ne signifie pas automatiquement que votre entreprise doit payer 25 000 €, ni que son assurance prendra en charge cette somme. En Belgique, il faut établir la responsabilité, la réalité du préjudice, son montant et les conditions de mobilisation des garanties souscrites.
La distinction entre dommage matériel, perte financière et mauvaise exécution d’un contrat est déterminante. Une RC exploitation peut intervenir pour un accident pendant les travaux sans nécessairement couvrir les conséquences d’un retard, une erreur professionnelle ou un défaut révélé après livraison.
Pour un dirigeant de PME, la priorité consiste à préserver les preuves, limiter l’aggravation du dommage et déclarer rapidement la situation à l’assureur, sans prendre d’engagement d’indemnisation prématuré.
Réclamation de 25 000 € : les trois réflexes essentiels
- Qualifier le dommage : distinguer les dégâts matériels, les pertes financières et les obligations contractuelles avant de déterminer la garantie applicable.
- Préserver la prise en charge : documenter les faits, déclarer le sinistre dès que possible et éviter les engagements financiers non validés.
- Vérifier les exclusions : examiner la RC exploitation, la RC après livraison et la RC professionnelle, notamment pour les frais de reprise et les dommages immatériels.
- Pourquoi un client devient-il un « tiers plaignant » dès qu’un projet prend du retard ?
- Comment répondre à une mise en cause d’un tiers en Belgique sans aggraver votre situation ?
- RC exploitation ou RC après livraison : laquelle est la plus critique si vous intervenez chez vos clients ?
- La phrase à éviter qui peut faire refuser votre prise en charge après un dommage chez un client
- Quand déclarer un dommage à un tiers : le bon timing pour éviter une déchéance de garantie ?
- Pourquoi une erreur professionnelle « simple » se transforme-t-elle en réclamation dès que le client subit un audit ?
- Pourquoi un dégât des eaux double de coût après 24 h sans intervention dans un local professionnel ?
- Que risque votre entreprise si une erreur professionnelle oblige à refaire la prestation, avec un coût de 12 000 € ?
Pourquoi un client devient-il un « tiers plaignant » dès qu’un projet prend du retard ?
Un client peut mettre formellement votre entreprise en cause dès qu’il considère qu’un retard lui cause un préjudice indemnisable. Mais un dépassement de délai de 30 jours ne transforme pas automatiquement le client en tiers au sens de l’assurance. La qualification dépend du contrat, de la nature du dommage, de la responsabilité invoquée et des définitions de la police.
Imaginons une PME chargée d’aménager un commerce. Le chantier se termine avec 30 jours de retard. Le client affirme avoir perdu des ventes et réclame 25 000 €. Contrairement à un parquet abîmé ou à une machine cassée, la perte de chiffre d’affaires constitue un préjudice financier, dont l’indemnisation suppose notamment d’établir son existence, son étendue et un lien de causalité juridiquement pertinent.
La difficulté vient du fondement de la demande. Une réclamation née de la mauvaise exécution d’un contrat ne bénéficie pas nécessairement des mêmes garanties qu’un dommage accidentel causé à un bien appartenant au client.
Depuis le 1er janvier 2025, l’article 6.3 du Code civil belge, livre 6 sur la responsabilité extracontractuelle permet, sous certaines réserves, d’invoquer les règles extracontractuelles entre cocontractants. Des moyens de défense issus du contrat peuvent néanmoins rester opposables. Pour les faits générateurs antérieurs à cette date, le régime antérieur doit être examiné.
La qualification juridique ne suffit donc pas à établir la couverture d’assurance. Le client peut être considéré comme un tiers pour certains dommages et ne pas bénéficier du même traitement pour une demande portant sur l’exécution de la prestation elle-même.
Avant de répondre, une première analyse doit distinguer les situations suivantes :
| Nature du préjudice | Exemple | Point de vigilance |
|---|---|---|
| Dommage matériel | Un outil détériore le sol du client. | Vérifier la RC exploitation et les exclusions concernant les biens confiés. |
| Dommage immatériel consécutif | Une machine endommagée entraîne un arrêt de production. | Vérifier l’extension aux pertes financières résultant du dommage matériel. |
| Dommage immatériel non consécutif | Un retard entraîne une perte commerciale sans dégât matériel. | Examiner les garanties spécifiques et les exclusions contractuelles. |
| Mauvaise exécution contractuelle | La prestation doit être recommencée. | Distinguer le coût de reprise des dommages causés au client. |
La réclamation écrite change aussi la manière de gérer le dossier. Elle matérialise les griefs du client, permet d’identifier ses demandes et peut avoir une incidence sur les obligations déclaratives ou les conditions temporelles de la garantie. Un courrier de réclamation ne prouve toutefois pas, à lui seul, la responsabilité de l’entreprise.
Cette qualification permet ensuite de répondre au client sans confondre recherche d’une solution commerciale et reconnaissance d’une dette juridiquement établie.
Comment répondre à une mise en cause d’un tiers en Belgique sans aggraver votre situation ?
Lorsqu’un client met votre entreprise en cause, accusez réception de sa demande, préservez les éléments de preuve et transmettez rapidement le dossier à votre assureur ou courtier. Évitez de reconnaître une obligation d’indemnisation ou de proposer un règlement définitif sans avoir vérifié votre position et consulté l’assureur. Une réponse factuelle protège davantage qu’une promesse improvisée.
Les premières heures sont importantes pour reconstituer l’incident. Il faut notamment conserver les échanges, photographies, bons de commande, rapports d’intervention, procès-verbaux éventuels et coordonnées des personnes présentes.
Un collaborateur peut confirmer qu’un incident est survenu sans pouvoir déterminer immédiatement qui en porte juridiquement la responsabilité. Il ne faut donc pas transformer une explication technique provisoire en conclusion définitive sur la faute.
Dans les premières 48 heures, l’objectif opérationnel est de constituer un dossier fiable et de contacter l’assureur. Cette période constitue une bonne pratique organisationnelle, pas un délai légal universel.
Les cinq actions à documenter après une mise en cause
- Enregistrer la réclamation reçue et conserver une copie datée du courrier ou du courriel initial.
- Photographier les dommages et établir un relevé factuel indiquant le lieu, la date connue et les circonstances rapportées.
- Rassembler le contrat, les bons de commande, les comptes rendus d’intervention et les échanges pertinents dans un dossier unique.
- Transmettre une déclaration à l’assureur ou au courtier et conserver la preuve datée de cet envoi.
- Adresser une réponse neutre au client, puis archiver le message et toute instruction reçue de l’assureur.
Plusieurs comportements peuvent compliquer la défense : modifier rétroactivement un rapport, effacer un échange, promettre un remboursement ou laisser plusieurs collaborateurs communiquer des versions contradictoires. La conservation des originaux et la traçabilité des corrections sont essentielles.
Si le client transmet une citation judiciaire ou un acte extrajudiciaire, l’article 144 de la loi belge relative aux assurances prévoit sa transmission à l’assureur dès sa notification, signification ou remise.
Il convient également de distinguer l’indemnisation civile de la défense de l’entreprise. L’article 143 encadre la prise en charge de la défense par l’assureur lorsque la garantie est due et sollicitée. Une éventuelle défense pénale obéit à des conditions spécifiques et ne doit pas être présumée couverte.
Cette prudence facilite l’examen de la responsabilité et laisse ouverte la possibilité d’un règlement amiable coordonné avec les intervenants concernés.
RC exploitation ou RC après livraison : laquelle est la plus critique si vous intervenez chez vos clients ?
La RC exploitation est généralement déterminante pour les dommages causés pendant les activités de l’entreprise. La RC après livraison concerne les dommages imputables à des travaux achevés ou à des produits livrés. Pour une PME qui intervient chez ses clients, les deux garanties peuvent être essentielles : un sinistre découvert après le départ des équipes peut échapper à une couverture limitée à l’exploitation.
Dans un premier scénario hypothétique, un technicien laisse tomber un outil et endommage le revêtement de sol d’un bureau. Le dommage intervient pendant l’exécution des travaux. Il peut relever de la RC exploitation, sous réserve notamment de la définition des activités assurées et des exclusions applicables.
Dans un second scénario, une installation paraît fonctionner normalement à la réception des travaux. Plusieurs mois plus tard, un défaut provoque des dommages dans les locaux du client. Une garantie après livraison devient alors particulièrement pertinente.
Le SPF Économie, dans ses informations sur les assurances des entrepreneurs, distingue les responsabilités d’exploitation, après livraison et professionnelles. Ces catégories ne constituent pas une garantie de couverture universelle : les conditions du contrat restent décisives.
| Critère | RC exploitation | RC après livraison |
|---|---|---|
| Situation typique | Accident pendant une intervention. | Défaut dommageable révélé après achèvement ou livraison. |
| Exemple | Dégradation accidentelle d’un équipement chez le client. | Installation achevée provoquant ultérieurement un dégât. |
| Risque principal | Exclusions relatives aux biens manipulés, confiés ou travaillés. | Absence d’extension, exclusions spécifiques ou plafond insuffisant. |
| Vérification | Activité déclarée, dommages et personnes assurés. | Définition de l’achèvement, période de garantie et exclusions. |
La date du fait dommageable et celle de la réclamation ne doivent pas être confondues. L’article 142 de la loi relative aux assurances établit un régime de garantie des dommages survenus pendant la durée du contrat, tout en permettant, sous conditions, certaines couvertures liées aux demandes écrites. Il faut donc examiner le mécanisme temporel réellement prévu dans la police, sans supposer que toutes les RC fonctionnent sur une base « claims made ».
Une vérification contractuelle utile porte sur les activités déclarées, les interventions des sous-traitants, les travaux souterrains si pertinents, les dommages immatériels consécutifs, les biens confiés, les franchises et les plafonds par sinistre. Le plafond doit être apprécié au regard des dommages raisonnablement envisageables pour les projets traités.
Cette analyse préventive réduit le risque de découvrir, lors d’une réclamation importante, qu’une activité ou une période de responsabilité n’entre pas dans le périmètre assuré.
La phrase à éviter qui peut faire refuser votre prise en charge après un dommage chez un client
La formule « C’est notre faute, nous allons tout prendre en charge » est particulièrement risquée avant l’analyse du dossier. Elle peut être interprétée comme une reconnaissance de responsabilité ou un engagement d’indemnisation. En Belgique, une telle déclaration ne provoque toutefois pas automatiquement un refus de garantie : ses conséquences dépendent de son contenu, du contrat et des circonstances.
Un dirigeant cherche souvent à rassurer le client pour préserver une relation commerciale. Pourtant, reconnaître l’existence d’un dommage, reconnaître une faute et accepter de payer une somme déterminée sont trois actes différents.
Les formulations « vous serez intégralement remboursé », « nous acceptons votre estimation » ou « nous assumons tous les frais » peuvent créer des difficultés si la responsabilité, les postes de préjudice ou le montant réclamé sont contestables.
Les règles belges d’assurance de responsabilité encadrent les reconnaissances et transactions de l’assuré, sans assimiler toute déclaration factuelle à un aveu opposable. Le risque doit être apprécié concrètement : une formule maladroite n’autorise pas nécessairement l’assureur à décliner l’ensemble de sa garantie.
La bonne formulation constate les faits sans préjuger de leur qualification juridique. Elle peut aussi manifester de l’empathie et confirmer les démarches engagées.
Voici un exemple de réponse écrite à adapter :
« Nous accusons réception de votre réclamation concernant les dommages signalés à la suite de notre intervention. Nous prenons cette situation au sérieux et réunissons les éléments nécessaires à son examen. Le dossier est transmis à notre assureur pour analyse, sans préjudice de la détermination des responsabilités et de l’étendue des dommages. Nous reviendrons vers vous dès que les vérifications utiles auront progressé. »
Ce message ne doit pas être présenté comme une formule garantissant la couverture. Sa pertinence dépend notamment du contrat, du contexte du litige et du stade de la procédure.
Si le client réclame un geste commercial, l’entreprise peut envisager une solution distincte de l’indemnisation assurantielle. Il convient cependant d’en préciser la portée et de consulter l’assureur lorsque le geste concerne le dommage déclaré. Une transaction mal rédigée pourrait créer une obligation plus large que celle qui aurait été légalement retenue.
La qualité de cette communication devient encore plus importante lorsque l’assureur doit être informé rapidement d’un sinistre dont les conséquences ne sont pas entièrement connues.
Quand déclarer un dommage à un tiers : le bon timing pour éviter une déchéance de garantie ?
En Belgique, l’article 74 de la loi du 4 avril 2014 impose de déclarer le sinistre dès que possible et dans le délai prévu au contrat. Il n’existe pas de règle générale imposant une déclaration sous 24 ou 48 heures pour toutes les assurances RC. Une déclaration tardive peut avoir des conséquences, mais elle n’entraîne pas automatiquement la perte de garantie.
Le dirigeant doit distinguer la date de l’incident, celle à laquelle le dommage est découvert et celle à laquelle une réclamation est formulée. Ces informations permettent d’apprécier les obligations de déclaration selon la police et la nature du sinistre.
L’article 74 prévoit également que l’assuré doit fournir sans retard les renseignements utiles et répondre aux demandes permettant à l’assureur de déterminer les circonstances et l’étendue du sinistre.
La loi belge du 4 avril 2014 relative aux assurances précise, dans son article 76, les conséquences possibles du non-respect de ces obligations. L’assureur peut réduire sa prestation à concurrence du préjudice qu’il a subi du fait du manquement. Il peut décliner sa garantie en cas de manquement intentionnel, selon les conditions légales applicables.
Une négligence ou un simple retard ne doivent donc pas être assimilés automatiquement à une déchéance totale.
La déclaration doit décrire les circonstances connues, même lorsque l’origine exacte du dommage reste incertaine. Elle peut mentionner la date et le lieu de l’incident, l’activité exercée, l’identité du client, les biens touchés, les témoins éventuels et les documents disponibles.
Il n’est pas nécessaire d’attendre un devis définitif pour signaler un sinistre. Les évaluations financières peuvent être complétées par la suite, à condition de distinguer les informations établies des estimations provisoires.
Pendant l’instruction, les réparations définitives susceptibles de faire disparaître les preuves doivent être coordonnées avec l’assureur lorsque cela est possible. Toutefois, les mesures raisonnables et urgentes destinées à empêcher l’aggravation des dommages ne doivent pas être retardées inutilement. L’article 75 impose précisément à l’assuré de prévenir et d’atténuer les conséquences du sinistre.
Il faut conserver les photographies prises avant intervention, les justificatifs des dépenses urgentes et les éléments retirés lorsque leur conservation est matériellement possible et sûre.
Une fois le sinistre signalé, l’attention doit également porter sur les erreurs professionnelles dont les conséquences financières peuvent apparaître bien après la réalisation de la prestation.
Pourquoi une erreur professionnelle « simple » se transforme-t-elle en réclamation dès que le client subit un audit ?
Un audit peut révéler, documenter et chiffrer une erreur professionnelle jusque-là passée inaperçue. Une prestation non conforme peut alors entraîner des corrections, un retard de validation ou des coûts supplémentaires pour le client. Ces conséquences ne sont pas automatiquement couvertes par la RC exploitation : elles peuvent nécessiter une RC professionnelle adaptée, notamment lorsque le préjudice est purement financier.
Imaginons une PME prestataire qui fournit un dossier technique à un client industriel. Le client l’utilise pendant plusieurs mois, puis un audit identifie une incohérence dans les informations remises. Une nouvelle vérification et des corrections deviennent nécessaires avant la validation du dossier.
Dans ce scénario hypothétique, le client peut chercher à récupérer plusieurs catégories de coûts : prestations complémentaires, mobilisation de ses équipes, retard dans son processus de certification ou conséquences contractuelles éventuelles.
Il doit toutefois établir le fondement de sa demande, la réalité du préjudice et le lien avec la faute alléguée. Le simple fait qu’un auditeur identifie une non-conformité ne suffit pas à rendre intégralement indemnisables toutes les dépenses ensuite revendiquées.
La différence entre RC exploitation et RC professionnelle devient alors centrale. La première est généralement orientée vers les dommages causés dans le cadre de l’activité de l’entreprise. La seconde peut, selon ses conditions, couvrir les conséquences dommageables de fautes commises dans l’exécution de prestations professionnelles.
Les frais de correction du propre travail du prestataire doivent être distingués des pertes supplémentaires subies par le client. La présence d’une assurance professionnelle ne signifie pas nécessairement que l’entreprise pourra lui imputer le coût de refaire sa prestation.
Pour les PME qui travaillent avec des clients soumis à des audits réguliers, une cartographie des risques peut porter sur :
- Les clients soumis à certification, contrôle réglementaire ou vérification contractuelle.
- Les documents, calculs ou livrables déterminants pour leur conformité.
- Les conséquences prévisibles d’une erreur non détectée avant livraison.
- Les procédures de contrôle interne et de validation des versions.
- Les garanties couvrant les dommages immatériels et leurs exclusions.
Cette méthode permet de renforcer les contrôles sur les prestations sensibles, sans présumer qu’une erreur détectée pendant un audit entraîne nécessairement une indemnisation.
Les risques liés aux prestations ne se limitent toutefois pas aux documents et aux pertes financières : certains incidents matériels peuvent rapidement entraîner des dommages supplémentaires si aucune mesure conservatoire n’est prise.
Pourquoi un dégât des eaux double de coût après 24 h sans intervention dans un local professionnel ?
Un dégât des eaux peut devenir beaucoup plus coûteux lorsque l’eau continue de se propager dans un local professionnel. Toutefois, il n’existe pas de règle générale établissant que le coût double systématiquement après 24 heures. L’aggravation dépend notamment du débit de la fuite, des matériaux, des équipements touchés, des conditions ambiantes et de la rapidité des mesures de protection.
Dans un bureau ou un espace commercial, l’eau peut détériorer les revêtements, atteindre les installations électriques, endommager les stocks ou compromettre l’utilisation de matériel informatique.
L’humidité retenue dans les matériaux peut aussi nécessiter des opérations d’assèchement et de contrôle. Le risque de dégradations supplémentaires augmente si la source de l’eau n’est pas maîtrisée, mais la chronologie et l’ampleur des dommages doivent être évaluées au cas par cas.
Un local professionnel se distingue d’une habitation par ses conséquences économiques possibles. Un commerce peut perdre l’usage d’une partie de ses locaux ; un atelier peut devoir interrompre une activité ; une entreprise de services peut se retrouver privée d’équipements indispensables.
Le dommage matériel et la perte d’exploitation constituent deux postes distincts. La couverture du second dépend des garanties effectivement souscrites, des conditions du sinistre et des définitions contractuelles. Une assurance couvrant certains dégâts matériels ne prend pas automatiquement en charge toutes les pertes de revenus.
Les mesures conservatoires raisonnables sont donc prioritaires : faire arrêter l’arrivée d’eau par une personne compétente, sécuriser les installations électriques sans s’exposer à un danger, protéger les biens accessibles et solliciter une intervention adaptée à l’urgence.
Ces gestes doivent être documentés. Des photographies prises avant et pendant l’intervention, un rapport de dépannage et les justificatifs des frais engagés faciliteront l’expertise et l’évaluation du sinistre.
La question de la responsabilité peut devenir complexe si l’eau provient d’une installation commune, d’un voisin, d’un équipement appartenant au client ou de travaux réalisés par l’entreprise. Plusieurs assurances peuvent être concernées et une expertise contradictoire peut être nécessaire pour déterminer l’origine du dommage et les responsabilités éventuelles.
Les réparations non urgentes doivent, lorsque cela est possible, être organisées sans compromettre les constatations nécessaires. En revanche, il serait inapproprié de laisser l’eau se répandre uniquement pour attendre la visite d’un expert.
Cette distinction entre prévention des dommages, recherche de responsabilité et indemnisation se retrouve également lorsqu’une PME doit refaire une prestation défectueuse à ses propres frais.
À retenir avant d’évaluer le coût réel d’une réclamation
- Le montant demandé par le client ne correspond pas nécessairement au montant juridiquement dû ou assuré.
- Les frais de correction du travail de l’entreprise et les dommages supplémentaires subis par le client doivent être chiffrés séparément.
- Les garanties, franchises, plafonds et exclusions doivent être confrontés au contrat et aux circonstances précises du sinistre.
Que risque votre entreprise si une erreur professionnelle oblige à refaire la prestation, avec un coût de 12 000 € ?
Si une erreur professionnelle impose de refaire une prestation pour 12 000 €, votre entreprise peut devoir supporter ce coût, même lorsqu’elle possède une assurance responsabilité civile. Les garanties RC couvrent généralement les dommages assurés causés à autrui, pas automatiquement le prix de la correction du travail défectueux. D’autres préjudices subis par le client peuvent néanmoins relever d’une garantie adaptée.
Imaginons une PME ayant réalisé une installation qui ne respecte pas les caractéristiques contractuellement convenues. La reprise nécessite de nouveaux matériaux, plusieurs journées de travail et une nouvelle vérification technique, pour un coût hypothétique de 12 000 €.
Ce montant représente d’abord le coût de remise en conformité de sa propre prestation. Il doit être distingué d’un éventuel dommage causé à d’autres biens ou d’une perte financière supplémentaire supportée par le client.
Le risque financier peut ainsi comprendre plusieurs postes, sans que leur addition constitue automatiquement une créance exigible :
| Poste | Conséquence pour la PME | Traitement à vérifier |
|---|---|---|
| Reprise de la prestation | Nouveaux matériaux, main-d’œuvre et contrôles. | Souvent à la charge de l’entreprise ; exclusions et extensions à examiner. |
| Dommages à d’autres biens | Réparation d’un équipement endommagé. | Garantie RC potentiellement mobilisable selon le sinistre. |
| Pertes financières du client | Retard, interruption d’activité ou frais supplémentaires. | RC professionnelle ou extension appropriée à vérifier. |
| Pénalités contractuelles | Sommes éventuellement réclamées en vertu du contrat. | Validité, exigibilité et exclusions d’assurance à examiner. |
| Conséquences commerciales | Perte de confiance ou de futurs contrats. | Impact économique généralement distinct de l’indemnisation RC. |
Le risque de trésorerie est immédiat lorsque la PME doit financer une reprise avant d’avoir clarifié les responsabilités et l’assurance. Le coût peut également perturber le planning des équipes et les engagements pris envers d’autres clients.
Les clauses contractuelles doivent être examinées : elles peuvent prévoir des obligations de correction, des pénalités ou certaines limitations de responsabilité, sous réserve de leur validité et des règles applicables. La portée d’une limitation ne peut pas être appréciée indépendamment de la nature de la faute et des dispositions impératives éventuelles.
La responsabilité personnelle du dirigeant ne découle pas automatiquement d’une mauvaise prestation réalisée par la société. Elle suppose un fondement juridique distinct, par exemple une faute personnelle ou de gestion répondant aux conditions légales pertinentes. Il serait donc excessif d’affirmer que toute erreur professionnelle expose directement son patrimoine personnel.
Pour mesurer l’exposition réelle, le dirigeant doit rapprocher le coût de reprise, les dommages effectivement imputables à l’erreur, les obligations contractuelles et les garanties souscrites. Cette analyse permet d’identifier les dépenses à provisionner, les montants éventuellement contestables et les postes susceptibles d’être assurés.
L’étape suivante consiste à faire examiner ensemble le contrat commercial, la réclamation et les conditions d’assurance par le courtier ou l’assureur, avec l’appui d’un conseil juridique lorsque le montant ou les responsabilités sont contestés. Cette vérification permet de prendre une décision fondée sur les risques réellement établis plutôt que sur le seul montant annoncé par le client.
Un client peut-il réclamer 25 000 € sans produire de facture de réparation ?
Oui, un client peut formuler une réclamation avant de disposer de tous les justificatifs. Cela ne signifie pas que le montant est dû. Il devra établir les éléments nécessaires à sa demande, notamment le dommage, sa valeur et les conditions de responsabilité applicables. Des devis, rapports d’expertise ou pièces comptables peuvent contribuer à l’évaluation.
L’assureur peut-il intervenir si le dommage a été causé par un sous-traitant ?
Cela dépend des responsabilités en présence et des conditions d’assurance. La police de l’entreprise principale peut contenir des dispositions particulières concernant les sous-traitants, tandis que le sous-traitant peut disposer de sa propre couverture. Les contrats de sous-traitance et les polices des intervenants doivent être examinés.
Une franchise d’assurance reste-t-elle à la charge de l’entreprise ?
En principe, la franchise correspond à la part du sinistre laissée à la charge de l’assuré selon le contrat. Son montant, son mode de calcul et les garanties auxquelles elle s’applique doivent être vérifiés dans les conditions particulières et générales.
Que faire si l’assureur refuse de prendre en charge la réclamation ?
Demandez une motivation écrite précisant les clauses et les circonstances invoquées. Comparez cette justification aux garanties, exclusions et faits documentés. En cas de désaccord, vous pouvez solliciter une réévaluation du dossier, faire intervenir votre courtier et demander un avis juridique indépendant. Un refus d’assurance ne signifie pas nécessairement que la responsabilité envers le client disparaît.
Une entreprise doit-elle attendre la fin de l’expertise avant d’effectuer des réparations urgentes ?
Non. Les mesures raisonnables nécessaires pour éviter une aggravation du sinistre doivent être prises sans retard injustifié. Elles doivent être proportionnées, documentées et signalées à l’assureur. Lorsque la situation le permet, les réparations définitives sont coordonnées avec les opérations d’expertise afin de conserver les preuves utiles.